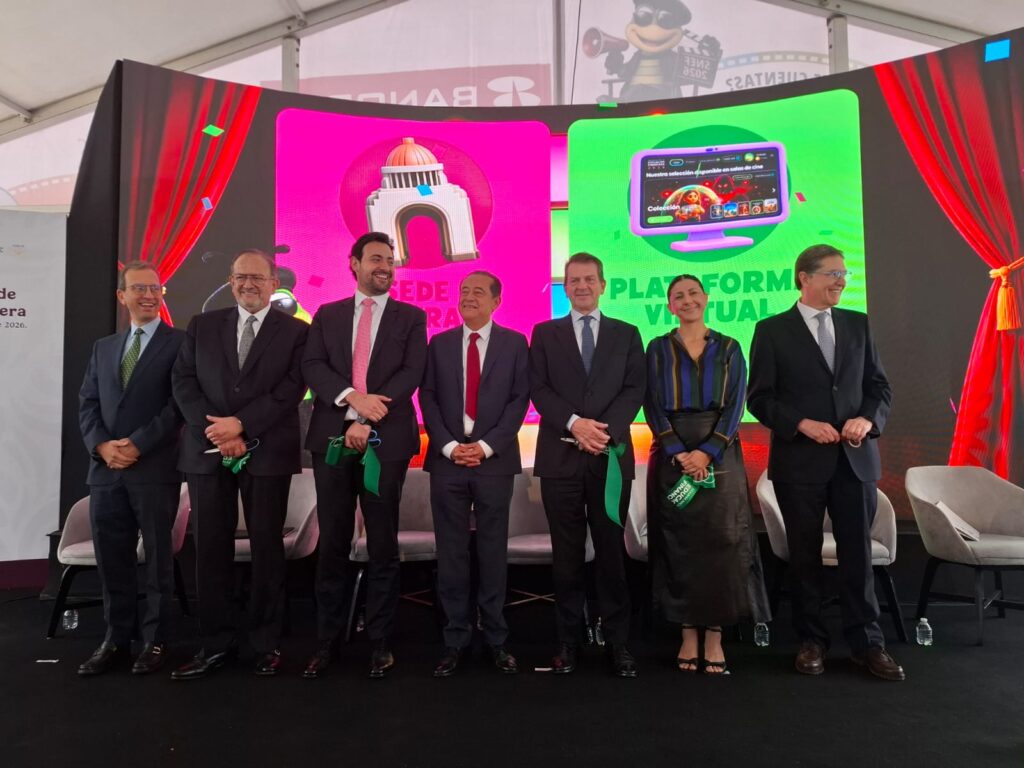
En el marco de la Semana Nacional de Educación Financiera 2026, se destaca la importancia de comprender el comportamiento financiero para tomar decisiones más conscientes y construir bienestar económico.
La salud financiera no depende únicamente de cuánto dinero se gana, sino también de cómo se administra, qué motiva las decisiones de consumo y qué hábitos se construyen para alcanzar las metas personales. Bajo esta perspectiva, la educación financiera invita a reconocer la influencia de las emociones y los comportamientos en la relación cotidiana con el dinero.
A través de la conferencia “¿Qué película financiera te cuentas?”, se plantea una reflexión sobre la manera en que las decisiones financieras están relacionadas con las aspiraciones personales, las experiencias, los hábitos y las presiones sociales. El objetivo es comprender que contar con conocimientos financieros es fundamental, pero también lo es llevarlos a la práctica.
La reflexión se desarrolla a partir de tres pilares: atraer, administrar y multiplicar, que permiten identificar acciones concretas para mejorar la relación con el dinero.
Atraer: definir metas financieras con propósito.
El primer paso consiste en identificar qué representa el bienestar para cada persona y qué objetivos desea alcanzar, como adquirir una vivienda, apoyar a la familia, emprender o prepararse para el retiro. Reconocer estas prioridades permite orientar los recursos hacia metas personales, en lugar de tomar decisiones motivadas únicamente por la comparación con otras personas o por la necesidad de aparentar un determinado estilo de vida.
Administrar: convertir las intenciones en hábitos.
Elaborar un presupuesto, registrar ingresos y gastos, ahorrar y controlar las deudas son acciones esenciales para mantener unas finanzas personales saludables. Sin embargo, las compras impulsivas, la búsqueda de recompensas inmediatas y las
decisiones motivadas por el estrés o la ansiedad pueden dificultar el cumplimiento de estos objetivos.
Para enfrentar estos desafíos, se recomienda establecer mecanismos prácticos, como programar el ahorro desde el momento en que se reciben los ingresos, esperar 24 horas antes de realizar compras no esenciales y evaluar la capacidad de pago antes de contratar un crédito.
Asimismo, reconocer las emociones que intervienen en las decisiones de consumo puede ayudar a distinguir entre una necesidad real y una compra destinada a aliviar una emoción momentánea.
Multiplicar: construir patrimonio con constancia.
El tercer pilar consiste en desarrollar hábitos que permitan fortalecer el patrimonio a lo largo del tiempo. Ahorrar de manera periódica, cumplir con las obligaciones financieras, proteger los recursos y conocer los riesgos antes de invertir son acciones que contribuyen a construir una mayor estabilidad económica.
En este proceso, es importante establecer metas realistas, dar seguimiento a los avances y evitar decisiones impulsivas motivadas por la expectativa de obtener ganancias rápidas. La construcción del patrimonio requiere disciplina, información y una estrategia acorde con los objetivos y las posibilidades de cada persona.
La salud financiera también requiere condiciones adecuadas.
Mejorar las finanzas personales no depende exclusivamente de la voluntad individual. Los ingresos insuficientes, la precariedad laboral, las responsabilidades de cuidado, las emergencias y las desigualdades económicas pueden limitar las opciones disponibles.
Por ello, fortalecer la salud financiera requiere tanto desarrollar capacidades personales como contar con información clara, productos y servicios financieros adecuados, acceso a mecanismos de protección y condiciones que permitan tomar decisiones informadas.
Pequeñas acciones pueden transformar la relación con el dinero.
Como parte de esta reflexión, se proponen tres acciones para comenzar: definir una meta financiera vinculada con los objetivos personales; registrar durante 30 días los ingresos, los gastos y las emociones asociadas al consumo; y establecer una meta de ahorro realista mediante un mecanismo que facilite su cumplimiento constante.
La educación financiera permite comprender que mejorar la relación con el dinero no significa evitar todos los errores o renunciar al disfrute, sino aprender a tomar decisiones conscientes, reconocer los propios hábitos y prepararse para afrontar imprevistos.
En el marco de la Semana Nacional de Educación Financiera 2026, este enfoque invita a reflexionar sobre una idea fundamental: la salud financiera comienza cuando las personas comprenden su relación con el dinero y convierten sus intenciones en acciones que contribuyen a su bienestar.
La CONDUSEF invita a la población a fortalecer sus conocimientos financieros y aprovechar sus recursos de orientación para tomar decisiones informadas sobre el ahorro, el crédito, el consumo y la protección de su patrimonio.
Para conocer más sobre educación financiera y los recursos disponibles, consulta el sitio oficial: www.condusef.gob.mx.


